Este guia analisa como o Bradesco MEI se conecta à gestão de contas online e compara bônus de abertura em bancos dos EUA. Em termos objetivos, “MEI” refere-se a um modelo de empresa no Brasil que costuma demandar organização financeira e pagamentos recorrentes. No mercado internacional, contas com bônus de inscrição exigem depósitos diretos e prazos específicos, variando por instituição e elegibilidade.
Ao organizar a rotina financeira de um Bradesco MEI, o foco normalmente recai sobre contas online, facilidade de acompanhamento e integração com pagamentos recorrentes. Paralelamente, muitos empreendedores e trabalhadores que atuam em múltiplas praças também comparam bônus de conta oferecidos por bancos—especialmente em contas correntes e de uso do dia a dia. O ponto decisivo, em termos práticos, é entender condições (como depósitos diretos dentro de um prazo), tipo de conta e elegibilidade antes de decidir onde abrir a conta.
Neste artigo, você encontrará: (1) uma visão objetiva do que costuma estar por trás do “bônus por abertura”, (2) um comparativo das contas e requisitos em bancos relevantes e (3) um passo a passo detalhado para buscar e cumprir essas condições com atenção a prazos. O objetivo é ajudar na tomada de decisão, sem suposições e sem extrapolações de dados.
Para o público de microempreendedor, o “MEI” costuma significar necessidade de controle financeiro com baixo atrito: conciliação básica, acesso rápido a extratos, e segurança na gestão do fluxo de caixa. Nesse cenário, a busca por serviços bancários digitais tende a ser mais frequente porque reduz deslocamento e acelera o acompanhamento das movimentações.
Em geral, as escolhas do MEI não são apenas sobre “ter conta”, mas sobre como a conta se comporta no dia a dia: disponibilidade de extrato online, organização de pagamentos, recursos para transferências e a clareza do que entra e sai. Embora “bônus de abertura” seja um conceito típico de campanhas de instituições específicas, ele costuma coexistir com a necessidade estrutural do MEI de manter uma conta operacional e previsível.
É comum que o empreendedor tente conciliar duas metas que competem entre si em determinados momentos: (1) manter custos e burocracia baixos na rotina mensal e (2) maximizar oportunidades pontuais, como um bônus no início do relacionamento com o banco. Quando essa conciliação não é bem planejada, surge o problema clássico: a pessoa abre a conta pensando no bônus, mas não percebe que a campanha depende de comportamentos específicos (como direct deposits e janelas de tempo). Assim, o bônus pode não ocorrer, e o empreendedor fica com uma conta que talvez não tivesse sido priorizada se a análise fosse feita apenas pelo prisma operacional.
Por isso, ao pensar em Bradesco MEI como categoria de uso, a lógica não é “buscar prêmio e pronto”, mas sim “avaliar se a campanha combina com a sua rotina real”. Essa mesma lógica se aplica a qualquer banco que tenha campanhas semelhantes, inclusive as que giram em torno de contas online e depósitos diretos.
Quando um banco oferece bônus ao abrir uma conta, quase sempre há uma lógica de “validação” do relacionamento: o banco deseja que o cliente ative o uso—por exemplo, com depósitos diretos—e com isso confirmar o perfil de movimentação. Por isso, as campanhas normalmente apresentam:
O ponto prático: antes de abrir, vale checar se o seu calendário de recebimentos consegue cumprir o requisito dentro da janela definida. Caso contrário, o bônus pode não ocorrer mesmo com a conta ativa.
Além dos critérios explícitos, costuma existir uma camada “oculta” de interpretação: o banco define o que conta como direct deposit, como o crédito é identificado e em que momento o evento é contabilizado. Na prática, isso significa que não basta depositar; é preciso depositar do jeito que a campanha reconhece. Por exemplo, uma campanha pode aceitar somente créditos automáticos vindos de empregador/benefício, e não aceitar depósitos manuais ou transferências entre contas do próprio cliente.
Outra nuance frequente é o “início da contagem”: o prazo pode começar no momento da abertura, ou pode começar quando a conta fica elegível, ou pode considerar a data em que você realizou uma etapa específica (como ativação de algum serviço). Se a pessoa interpreta o relógio de forma equivocada, pode cumprir o requisito perto do fim, mas perder a elegibilidade por um dia—e o banco não costuma flexibilizar regra baseada em calendário do cliente.
Por fim, também vale observar que algumas campanhas têm requisitos condicionais ao uso contínuo: por exemplo, podem exigir que a conta permaneça aberta até a data do crédito do bônus. Isso altera a estratégia do empreendedor. Se o planejamento for “abrir e depois fechar”, pode haver risco de o bônus não cair ou de cair parcialmente.
Para contextualizar as campanhas de abertura com bônus, abaixo está uma tabela comparativa com bancos que divulgam ofertas associadas a contas de uso diário/“checking” nos EUA. Observe que o enquadramento exato pode variar conforme elegibilidade individual e região.
| Banco | Tipo de conta | Condição do bônus & valor |
|---|---|---|
| Bank of America | Personal Checking Account | Depósito mínimo de US$ 2.000 em direct deposits em 90 dias → bônus de US$ 200 |
| Chase Bank | Total Checking Account | Pelo menos 1 direct deposit de qualquer valor em 90 dias → bônus de US$ 300 |
| Citibank | Regular Checking Account | 2 direct deposits totalizando US$ 6.000+ em 90 dias → bônus de US$ 450 |
| Wells Fargo | Everyday Checking Account | Depósitos diretos somando US$ 1.000 em 90 dias → bônus de US$ 300 |
| SoFi Bank | Checking and Savings | US$ 1.000 em direct deposits → bônus de US$ 50; ou US$ 5.000 → bônus de US$ 300 |
| Capital One Bank | 360 Checking Account | Código REWARD250; 2 direct deposits de US$ 500+ em 75 dias → bônus de US$ 250 |
source: Informações baseadas em páginas oficiais e páginas de campanha dos próprios bancos, conforme links listados ao final em “Links de referência”.
Links de fonte (conforme solicitado):
Bank of America: https://www.bankofamerica.com/deposits/checking/
Chase Bank: https://accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931
Citibank: https://online.citi.com/US/ag/banking/checking-account.
Wells Fargo: https://www.wellsfargo.com/checking/.
SoFi Bank: https://www.sofi.com/banking/.
Capital One Bank: https://www.capitalone.com/bank/checking-accounts/online-checking-account/
Fonte: websites oficiais citados acima, que servem como referência para os requisitos descritos.
Embora cada banco tenha seus próprios termos, a ideia por trás do “bônus de abertura” geralmente segue um padrão: o banco paga uma quantia para estimular a abertura de conta e, principalmente, para garantir que o relacionamento não seja apenas “de curto prazo”. Por isso, os critérios costumam se apoiar em comportamento mensurável, como depósitos diretos e/ou movimentação com periodicidade.
Do ponto de vista do banco, um direct deposit é um indicador de estabilidade: se você recebe salário ou benefício de forma recorrente e consegue direcionar esse crédito para a conta recém-aberta, o banco passa a ter uma base previsível de clientes e movimentação. Do ponto de vista do cliente (especialmente um empreendedor que administra o próprio fluxo), o bônus vira uma oportunidade para reduzir o custo efetivo da conta, desde que o requisito seja cumprido sem colocar em risco a rotina financeira.
Isso explica por que campanhas frequentemente incluem prazos como 75 ou 90 dias: são janelas suficientes para a maioria das pessoas receber pelo menos alguns créditos automáticos (dependendo se o pagamento é quinzenal, mensal ou por outro ciclo) e, ao mesmo tempo, não são tão longas a ponto de perder o poder de atração do bônus.
Outra característica comum: o bônus pode não ser creditado instantaneamente. Muitas campanhas aguardam a validação de que os depósitos foram recebidos e contabilizados de acordo com os termos. Assim, existe um intervalo de tempo entre “abrir conta” e “receber bônus”. Esse intervalo precisa entrar no planejamento do cliente. Se o empreendedor contava com esse valor como parte imediata do capital de giro, a diferença de timing pode impactar a decisão.
Além disso, alguns bancos podem realizar conferências adicionais, como verificar se a conta continuou ativa e se o cliente permaneceu elegível (por exemplo, não alterou radicalmente as configurações, não fechou a conta antes do crédito do bônus ou não violou regras de elegibilidade). Em campanhas, é raro que o banco flexibilize por “boa intenção”, porque os critérios são automatizados e documentados.
Esta seção descreve um roteiro operacional para maximizar as chances de cumprir os critérios de bônus associados à abertura de conta. A lógica é simples: planejar o fluxo de depósitos e garantir que a janela de tempo seja respeitada.
Mesmo quando o cliente está bem-intencionado, alguns pontos podem inviabilizar o bônus:
Para reduzir falhas, vale transformar esses alertas em um checklist antes de abrir e durante a janela da campanha. Por exemplo: antes de abrir, confirmar elegibilidade e link/código. Durante a janela, confirmar que cada depósito entrou como esperado. Ao final, confirmar que a soma exigida foi batida e que a conta permaneceu ativa.
Outra situação de falha recorrente é “completar o requisito, mas não do jeito exigido”. Um empreendedor pode conseguir a soma total exigida, mas se a campanha exige “2 depósitos” e ele realizou apenas 1 evento dentro do prazo, o banco pode negar o bônus ou pagar um valor menor (quando há escalonamento). Por isso, a análise não deve ser apenas “quanto entrou”; deve ser “quantos eventos entraram” e “em que formato”.
Também existe um risco de cronologia: o cliente pode abrir a conta, configurar o depósito direto e, ainda assim, o primeiro crédito cair depois da janela. Dependendo de como a campanha define o prazo, isso pode invalidar o bônus mesmo com o cliente “fazendo tudo certo”. Por isso, o planejamento do ciclo de pagamento (quinzenal/mensal) e o tempo para atualização de dados são tão relevantes quanto a escolha do banco.
Como leitura analítica, o bônus é apenas um componente de uma estratégia maior de contas. Para operações com perfil de Bradesco MEI—ou qualquer estrutura que exija previsibilidade—o ideal é comparar pelo menos três camadas:
Em termos de governança financeira, o raciocínio é semelhante ao planejamento de um MEI: bônus pode ser um “incentivo”, mas a conta precisa funcionar como ferramenta de gestão sem criar complexidade desnecessária.
Embora este texto mencione campanhas de bancos dos EUA, a lógica de “conta online” como ferramenta de gestão é universal. Para um empreendedor, o que costuma importar é a capacidade de acompanhar e reconciliar entradas e saídas sem fricção. Alguns aspectos que normalmente entram nesse tipo de análise:
Quando o banco é digital e oferece a maior parte disso no app/web, a tendência é diminuir o risco de “descompasso” entre o que entra e o que o empreendedor acredita que entrou. Esse descompasso é especialmente relevante quando o objetivo é cumprir requisitos de campanha que dependem de datas e formatos de depósito. Se o empreendedor acompanha pelo app, ele percebe mais rápido se um depósito não entrou como esperado e consegue agir antes de o prazo acabar.
Para tornar mais concreto, vale imaginar três perfis típicos. A ideia não é prever valores, mas mostrar como a janela de elegibilidade conversa com o calendário real.
Perfil A: pagamento quinzenal
Se a pessoa recebe a cada 15 dias, uma janela de 75/90 dias tende a conter aproximadamente 5 a 6 créditos automáticos (dependendo do alinhamento). Em campanhas que exigem 2 direct deposits, esse perfil costuma ter boa chance de cumprir o número de eventos. Já campanhas com total mínimo (como “US$ 2.000 em 90 dias”) dependem do valor médio de cada crédito e da estabilidade do total.
Perfil B: pagamento mensal
Se o recebimento é mensal, dentro de 90 dias podem ocorrer apenas 2 ou 3 créditos, dependendo do início da janela. Campanhas com exigência de “2 direct deposits” ainda podem ser atendidas, mas é fundamental que os dois depósitos caíam dentro do período definido. Se a conta é aberta perto do fim de um ciclo mensal, existe risco de o primeiro crédito cair fora do prazo e sobrar apenas um evento que não cumpre a regra.
Perfil C: recebimentos variáveis com múltiplas fontes
Quando o empreendedor tem múltiplas origens de renda (por exemplo, pagamentos de clientes, benefícios e outros), a questão pode deixar de ser “quantos depósitos existem” e virar “quais depósitos são reconhecidos como direct deposit”. Se parte do dinheiro chega via transferência manual ou depósito por instrução do próprio cliente, pode não contar. Nesse perfil, vale separar mentalmente “recebimentos que viram direct deposit automaticamente” versus “recebimentos que dependem de ação manual”.
Perceba que, mesmo com valores totais parecidos, o risco muda muito dependendo do perfil. Por isso, a comparação do bônus deve ser feita em conjunto com o seu cronograma real, não de forma isolada.
Além dos critérios “visíveis” na oferta, há cuidados que costumam reduzir dor de cabeça caso o bônus demore a cair ou caso haja contestação.
Em campanhas com bônus escalonado, esses cuidados ficam ainda mais relevantes. Por exemplo, no caso de um banco que oferece um valor menor ao cumprir um patamar e outro valor ao cumprir um patamar maior, o cliente precisa saber qual “etapa” foi alcançada. Assim, caso o banco credite o valor menor, ele entende o motivo e pode verificar se teria tempo (ainda dentro do prazo) para cumprir o patamar maior.
Em geral, “direct deposit” é o crédito automático de salário/benefício pago por um terceiro (empregador ou pagador), direcionado para a conta do beneficiário. Transferências manuais ou depósitos entre contas podem não ser contabilizados. O critério exato deve ser confirmado na oferta oficial.
Na maioria das campanhas, há uma etapa de validação. O banco costuma creditar o bônus após verificar que as condições foram cumpridas dentro do prazo. O cronograma pode variar conforme o programa.
Depende da campanha. Algumas exigem o total somado (por exemplo, “US$ X em depósitos diretos no período”), enquanto outras requerem número mínimo de depósitos e/ou depósitos com valor mínimo por evento. Verifique o texto da oferta para evitar interpretação equivocada.
Sim. Programas promocionais podem alterar condições, prazos, elegibilidade e disponibilidade. Por isso, é recomendável checar a oferta no momento da abertura e guardar os termos vigentes.
A conexão é indireta: o Bradesco MEI tende a demandar conta operacional e organização financeira. Já os bônus de bancos—como as campanhas de contas online—são incentivos promocionais que podem complementar sua estratégia, desde que não comprometam a estabilidade da sua gestão e que você consiga cumprir os requisitos.
Podem existir: taxas de manutenção, exigências de atividade para isenção e limitações operacionais. Por isso, recomenda-se avaliar custos antes de considerar o bônus como ganho líquido.
Algumas campanhas são limitadas para novos clientes ou para “elegíveis” específicos. Se você já foi cliente em algum período anterior, pode haver restrições, ou o bônus pode não ser aplicável. A regra exata fica no texto da campanha e deve ser verificada antes de abrir.
Em campanhas baseadas em prazo, o depósito fora do período pode não ser contabilizado. Mesmo que o total geral pareça suficiente, o banco pode negar se o requisito exige que os direct deposits ocorram dentro da janela especificada. A orientação prática é conferir a janela em detalhes e confirmar a data de crédito no extrato.
Em geral, não. O requisito de direct deposit costuma depender do tipo de origem do crédito. Transferências entre contas (ou depósitos manuais) frequentemente não contam como direct deposit. Se a campanha aceitar apenas créditos automáticos, simular por transferências tende a não cumprir as regras.
Frequentemente existe um canal de atendimento. Contudo, a resolução depende de evidências e de regras internas. Por isso, registrar datas e extratos desde o início ajuda. Também é útil guardar a comprovação de que a oferta/código estava aplicado no momento da abertura.
Para quem busca eficiência na gestão—como costuma acontecer com Bradesco MEI e com quem compara contas online em ambientes digitais—o bônus de abertura pode ser um ganho adicional, mas não deve substituir uma análise de requisitos e custos. Em campanhas de bancos dos EUA, os elementos que mais impactam a obtenção do bônus são a forma de depósito (tipicamente direct deposit), o valor acumulado, o número de eventos e o prazo. Ao seguir um roteiro de verificação e planejamento, a probabilidade de cumprir as condições aumenta.
Além disso, é importante lembrar que o bônus não é apenas “um valor”: ele representa uma exigência operacional. Se a campanha combina com o seu ciclo de recebimentos e com sua capacidade de manter a conta ativa durante o período de validação, ela pode ser uma estratégia inteligente. Se não combina, o risco de frustração aumenta e, em alguns cenários, o custo do esforço (tempo, atenção e possível necessidade de ajustar a rotina de recebimento) pode superar o benefício.
Em outras palavras: trate o bônus como parte de um plano financeiro, não como um evento isolado. A conta online é o suporte da sua gestão; o bônus é apenas a recompensa por um comportamento específico. Quando as duas coisas conversam, a estratégia tende a funcionar com menos ruído e mais previsibilidade.
1) As informações acima foram obtidas de recursos online e os dados referem-se a outubro de 2023. 2) As informações podem variar ao longo do tempo e por região. Recomenda-se verificar os sites oficiais dos bancos ou contatar o atendimento ao cliente para obter informações mais recentes antes de abrir uma conta. Além disso, algumas recompensas podem estar disponíveis apenas em regiões específicas ou sujeitas a outras restrições.
https://www.bankofamerica.com/deposits/checking/
https://accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931
https://online.citi.com/US/ag/banking/checking-account.
https://www.wellsfargo.com/checking/.
https://www.sofi.com/banking/.
https://www.capitalone.com/bank/checking-accounts/online-checking-account/



Debt consolidation is a financial strategy that allows individuals to combine multiple debts into a single loan or payment plan, often with the goal of reducing interest rates and making monthly payments more manageable. This approach can be particularly beneficial for those struggling with high-interest debts, such as credit cards and personal loans. In this article, we will explore the concept of debt consolidation, how it impacts your credit score, the best methods to consolidate debt, and answers to frequently asked questions.
Navigating the world of loans, credit checks, and interest rates can be complex, but understanding these key financial concepts is essential for making informed decisions about borrowing and managing personal finances. This guide aims to provide a comprehensive overview of these topics and highlight their interconnections, practical implications, and considerations for consumers.
Este guia explica como o Cartao Alimentação pode apoiar o orçamento familiar e como contas bancárias online nos EUA funcionam para quem busca bônus de abertura. O tema se apoia em conceitos objetivos: o “Cartao Alimentação” costuma ser um instrumento de pagamento ligado a políticas públicas, enquanto contas digitais permitem reunir pagamentos e organizar depósitos diretos.
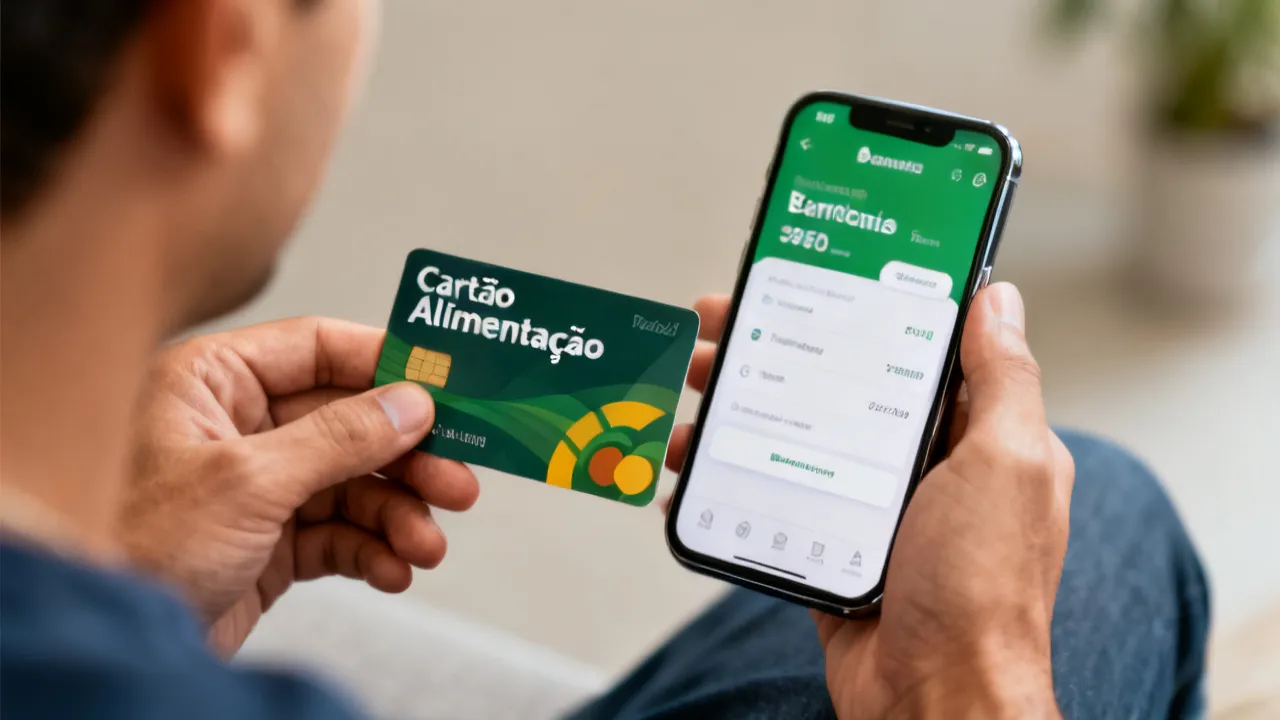
Este guia explica como funciona o Cartão Alimentação e como ele se relaciona com contas bancárias gerenciadas online, além de orientar o leitor sobre contas digitais e condições típicas de bônus de abertura. O texto contextualiza, de forma objetiva, conceitos de pagamentos, depósitos diretos e critérios de elegibilidade usados por grandes bancos norte-americanos, com enfoque em planejamento financeiro e segurança.
Este guia explica como o Cartão de Alimentação se relaciona com contas bancárias online e como aproveitar bônus de abertura oferecidos por grandes bancos dos EUA. Em termos gerais, esse tipo de serviço costuma envolver verificação de identidade, depósito direto e cumprimento de condições para elegibilidade. Ao mesmo tempo, o uso de conta digital facilita o acompanhamento de saldo e movimentações, apoiando decisões financeiras mais informadas.
Este guia explica como pessoas com perfil MEI podem organizar a gestão financeira e avaliar contas online, incluindo o tema Bradesco MEI. Em seguida, contextualiza, de forma objetiva, a relevância de contas bancárias digitais para rotinas empresariais, o uso de depósitos e requisitos comuns de bônus de abertura em bancos dos EUA e as práticas recomendadas de conformidade.

