Este guia explica, de forma objetiva, o que é Salário Indireto e como ele se diferencia do salário direto na prática trabalhista e de gestão de pessoas. Em seguida, aprofunda o contexto e os critérios que costumam influenciar a composição da remuneração total, com foco em segurança, conformidade e análise gerencial consistente.
Salário Indireto é a parcela da remuneração que não se apresenta como “pagamento em dinheiro” no contracheque, mas que, na prática, compõe o pacote econômico do trabalhador por meio de benefícios e vantagens. A relevância é direta: ele pode melhorar a previsibilidade do custo total para a empresa, elevar a atratividade da proposta empregatícia e influenciar a retenção, desde que esteja bem desenhado e alinhado a regras trabalhistas e previdenciárias.
Do ponto de vista de um profissional de RH com visão de governança, a pergunta central deixa de ser apenas “quanto pago?” e passa a ser “quais elementos compõem o valor total percebido e como eles se classificam para fins fiscais, trabalhistas e de encargos?”. Isso muda a forma de planejar e gerir pessoas: em vez de discutir benefícios isoladamente, passa-se a olhar para a arquitetura inteira do pacote de remuneração, incluindo como cada item é concebido, concedido, registrado, comunicado e mantido ao longo do tempo.
Em termos práticos, o Salário Indireto pode funcionar como uma “camada” entre o salário direto (aquele pago em forma de remuneração mensal e normalmente sujeito a encargos e incidências de acordo com a natureza jurídica da parcela) e a experiência cotidiana do colaborador. Essa camada pode reduzir “choques” financeiros do dia a dia (como alimentação e transporte), apoiar estabilidade de saúde e bem-estar e, em alguns casos, criar base de planejamento de longo prazo (por exemplo, previdência complementar). No entanto, para que o pacote cumpra sua função com segurança, é essencial que ele não seja apenas um conjunto de benefícios “oferecidos”, mas sim um programa com critérios claros e consistência documental.
Também é importante diferenciar o que se entende por “salário indireto” na linguagem de mercado do que efetivamente pode ser considerado parcela salarial, pois a interpretação jurídica e contábil depende do desenho do benefício — e não apenas do nome que a empresa dá a ele. Nesse sentido, a expressão “salário indireto” frequentemente é utilizada como conceito gerencial e de comunicação interna (para tratar do valor total), mas o enquadramento legal pode ser mais sofisticado do que “está no programa de benefícios, então não é salário”.
Em linhas gerais, o salário direto costuma estar ligado ao desempenho e à jornada, com contrapartida financeira regular. Já o Salário Indireto surge como mecanismo de compensação complementar, frequentemente associado a políticas de benefícios (como alimentação, transporte, saúde, previdência complementar e outros formatos). Tais elementos podem ou não ter natureza salarial dependendo da forma de concessão, dos critérios, da finalidade e do grau de habitualidade.
Para uma análise objetiva, vale entender três dimensões: (1) forma de pagamento, (2) finalidade e (3) norma e prova. Esse tripé é o que normalmente orienta decisões de conformidade e reduz o risco de interpretações divergentes em auditorias e contenciosos.
Uma consequência comum dessa diferenciação é que empresas que gerem seus benefícios “no modo informal” ou que tratam exceções como regra acabam criando inconsistências que podem impactar a classificação. Por exemplo: se um benefício é concedido de modo automático e permanente, como se fosse parte da renda mensal, e sem critérios de elegibilidade, pode haver maior risco de caracterização como parcela de natureza salarial.
Por outro lado, quando a empresa estrutura o programa com foco em custeio de necessidades relacionadas à atividade e mantém evidências (política formal, regras e registros), o benefício tende a ser interpretado de forma mais consistente com a intenção inicial. Não é uma garantia absoluta — pois a análise é sempre contextual — mas é um caminho de governança que fortalece a posição da empresa e a transparência para o colaborador.
A classificação correta do que seria Salário Indireto versus parcela salarial é um tema recorrente em empresas que revisam estruturas de remuneração. O risco costuma aparecer quando um benefício é concedido de modo a caracterizar habitualidade e contraprestação direta do trabalho, sem controles ou delimitações claras.
Por isso, em vez de olhar apenas para a categoria do benefício, o RH e as áreas de compliance tendem a olhar para o conjunto: como foi instituído, qual é a motivação declarada, como se garante que ele cumpre a finalidade, se há critérios objetivos, e como a empresa registra a concessão e trata eventos (como afastamentos, desligamentos, mudanças de cargo e alterações contratuais).
Como regra prática de gestão: quanto mais o benefício estiver atrelado a “condição de trabalho” (ou a necessidades funcionais decorrentes do exercício da atividade) e quanto mais ficar demonstrada a finalidade e a forma de concessão conforme regulamentos internos, maior tende a ser a solidez do enquadramento desejado. Mesmo assim, a avaliação precisa ser feita com cuidado e, quando aplicável, com suporte jurídico e contábil.
Na rotina, há exemplos que demonstram por que o “desenho” é tão importante:
Essas variações mostram que o mesmo “tipo” de benefício pode ter resultados diferentes na classificação, dependendo das escolhas de implementação.
Para organizações que buscam eficiência, Salário Indireto é também uma ferramenta de desenho de custo e estratégia de pessoas. Benefícios bem estruturados podem:
Contudo, competitividade não se mede apenas por “mais benefícios”. Mede-se por aderência a objetivos e consistência com regras aplicáveis, minimizando riscos trabalhistas e de compliance. Em outras palavras: um pacote “grande” pode ser contraproducente se for mal governado, gerar ambiguidades e aumentar passivos ou contenciosos. Um pacote “bem governado” — mesmo que menor — tende a entregar melhor equilíbrio entre custo e proteção institucional.
Além disso, há uma dimensão de reputação e experiência do colaborador. Quando a empresa comunica o pacote com clareza, explica elegibilidade, mostra como utilizar e apresenta regras de manutenção, a percepção de justiça e transparência aumenta. Essa percepção afeta engajamento e clima organizacional, e reduz conflitos cotidianos (por exemplo, dúvidas sobre quem recebe, por quanto tempo e quais eventos impactam o direito).
Do ponto de vista de gestão de RH, isso significa alinhar três frentes: (1) atratividade e promessa ao candidato, (2) execução e experiência do colaborador, e (3) conformidade e governança interna. Salário Indireto deixa de ser um “assunto administrativo” e vira uma “cadeia de valor” da política de pessoas.
Na prática, empresas reavaliam benefícios recorrentes na composição da remuneração. Em muitos ambientes corporativos, os debates mais comuns envolvem benefícios que podem ser interpretados de forma distinta conforme seus critérios de concessão e documentação.
Entre os exemplos discutidos em políticas de benefícios (sem que isso determine, por si só, a natureza final de cada item), aparecem:
A leitura profissional aqui é: a empresa não deve presumir que “benefício = não salarial” ou “benefício = salário”. O correto é avaliar como o benefício é implementado e como é sustentado por normativos internos e critérios objetivos. A forma de implementação costuma ter impactos diretos em três dimensões:
Uma abordagem madura costuma envolver revisão periódica do portfólio de benefícios e “higienização” dos programas — eliminando itens que não são mais usados, corrigindo exceções e padronizando critérios. Isso preserva o objetivo do benefício e reduz a chance de interpretações contrárias.
Quando se fala em Salário Indireto, a documentação costuma ter peso decisivo. Em auditorias internas ou revisões de conformidade, o olhar técnico tende a recair sobre:
Em outras palavras: o “como” vale tanto quanto o “o quê”. Uma estrutura desenhada com clareza tende a reduzir ambiguidades interpretativas. Documentação e evidência são importantes tanto para prevenir riscos quanto para orientar a tomada de decisão quando surgirem dúvidas — por exemplo, solicitações fora do padrão, concessões especiais e ajustes por mudança de função.
Além da documentação formal, existe o tema das evidências de execução. Não basta ter política no papel. Em termos de auditoria, é comum que seja necessário demonstrar:
Essa trilha de auditoria reduz incertezas e evita que a avaliação dependenda apenas de “boa-fé” ou narrativas informais. Em ambientes com rotatividade e múltiplas unidades, a evidência organizada é ainda mais relevante.
Um caminho prático, frequentemente usado por equipes de RH e Controladoria, é conduzir uma avaliação em camadas:
Essa abordagem ajuda a transformar Salário Indireto em componente gerenciável, evitando que o benefício vire “zona cinzenta” na percepção do colaborador e na leitura institucional.
Para tornar essa avaliação ainda mais robusta, muitas empresas adicionam uma etapa de segregação de casos — distinguindo benefícios universais (oferecidos a todos os elegíveis, com critérios similares) de benefícios para grupos específicos (por exemplo, categorias que trabalham em turnos, funções operacionais ou áreas com exigência técnica). A segregação ajuda a revisar coerência entre elegibilidade e finalidade.
Outra prática útil é criar um inventário de exceções. Se o programa prevê concessão conforme regra, exceções devem ser registradas e justificadas. Exceções recorrentes, por sua vez, tendem a sinalizar que a regra original está desatualizada ou não está alinhada à realidade operacional. Tratar isso cedo evita o “efeito bola de neve” que aumenta risco e confusão.
Como pano de fundo, o debate sobre benefícios e composição da remuneração total é parte do modo como empresas estruturam custos e competitividade. Relatórios de mercado e estudos de remuneração costumam destacar que programas de benefícios podem aumentar satisfação e engajamento, mas os ganhos de longo prazo dependem de desenho, governança e aderência às regras aplicáveis.
Para embasar políticas de remuneração e práticas de benefícios, é recomendável apoiar-se em fontes como:
Observação: este guia evita estatísticas não verificadas. Caso a sua organização queira números específicos (por setor ou porte), o ideal é usar relatórios recentes com metodologia publicada, além de considerar a adequação ao perfil de cargos e à realidade operacional.
Um ponto relevante é que o conceito de Salário Indireto, embora muito usado no mercado, deve ser sempre interpretado como parte de uma estratégia de remuneração total — e não apenas como “um custo adicional”. Isso inclui pensar em trade-offs: benefícios podem aumentar custos fixos e compromissos de longo prazo, mas também podem reduzir atrito, rotatividade e custos indiretos (treinamento, ramp-up, perda de produtividade).
Para fins de orientação gerencial (sem substituir análise jurídica), a tabela abaixo organiza critérios frequentemente considerados no desenho e na revisão de políticas de benefícios. O objetivo dessa visão comparativa é oferecer uma lente para a empresa identificar onde estão os pontos de maior sensibilidade.
| Critério de análise | Salário Indireto (típico) | Parcela com maior risco de interpretação como salarial |
|---|---|---|
| Finalidade declarada | Custear necessidades associadas ao trabalho/qualidade de vida conforme política | Atuar como complementação regular de renda, sem finalidade operativa clara |
| Documentação e governança | Política formal, critérios de elegibilidade, registros e comunicação | Prática informal, sem regulamento consistente ou sem evidências |
| Vinculação à prestação | Concessão conforme regras do benefício e condições objetivas | Concessão automática e diretamente vinculada à jornada/atividade, sem delimitação |
| Habitualidade | Concebida dentro de regras de continuidade do programa | Habitualidade indistinta sem controle de elegibilidade e eventos |
| Forma de execução | Pagamento via programa/serviço/contratado com controles | Pagamento frequente em formato que se assemelha a salário |
Embora a tabela ajude a orientar, vale enfatizar que a análise real deve considerar o caso concreto e as evidências disponíveis. Empresas com governança mais madura documentam não apenas a regra, mas também o “porquê” do desenho: a finalidade, o público-alvo, as restrições de uso e como cada etapa do processo minimiza risco.
A seguir, um roteiro prático para que equipes de RH, Controladoria e Compliance revisem o pacote de benefícios com foco em consistência, previsibilidade e redução de ambiguidades.
Liste todos os itens do pacote, identifique como são concedidos e registre a natureza operacional (serviço, reembolso, auxílio, programa). Esse inventário evita decisões baseadas apenas em percepções e permite detectar duplicidades e “atalhos” informais (por exemplo, benefícios que foram criados por negociação pontual e depois viraram prática sem regra formal).
Nessa etapa, é útil separar:
Essa separação ajuda a priorizar o que precisa de maior atenção e define a ordem de intervenção: em geral, o foco inicial deve ser o que tem menos documentação ou o que mais se aproxima de “renda em formato de benefício”.
Para cada benefício, escreva qual objetivo ele atende: segurança no deslocamento, alimentação no ambiente de trabalho, saúde ocupacional, previsibilidade de longo prazo etc. Se a finalidade não estiver clara, o risco interpretativo tende a crescer.
Uma boa prática é criar uma ficha de benefício (um padrão interno) contendo: nome do benefício, descrição, finalidade, público-alvo, regras de elegibilidade, forma de concessão, registros disponíveis e periodicidade. Essa ficha vira “fonte única de verdade” e facilita auditorias e atualizações.
Ao definir finalidade, convém também estabelecer o que o benefício não pretende fazer. Por exemplo: “o auxílio não é uma complementação salarial, mas um custeio vinculado ao deslocamento relacionado ao trabalho”, ou “o programa de saúde tem como objetivo a assistência médica e suporte ao bem-estar, seguindo critérios e regras”. A clareza reduz o espaço para interpretações.
Documente quem tem direito, quando tem direito, em quais situações deixa de ter direito e quais são os eventos que interrompem ou alteram concessões (por exemplo, mudanças contratuais internas, afastamentos previstos na política, ajustes periódicos).
Em políticas bem governadas, os eventos não são apenas listados: eles são tratados como parte do processo operacional. Isso inclui:
Quando a empresa não trata esses eventos, ela corre risco de conceder benefício por inércia (por exemplo, continuar creditando ou mantendo um status) e, ao mesmo tempo, gera inconsistência documental que dificulta a defesa em caso de questionamentos.
Sem mudar a essência do programa, alinhe a política e a comunicação. Uma redação confusa pode gerar percepção de “salário disfarçado” ou entendimento incompatível com o objetivo do benefício.
Essa etapa envolve revisar:
Às vezes, o problema não está no benefício em si, mas na forma como a comunicação cria expectativa de que o item é “parte da renda”. Em termos de governança, essa é uma variável relevante: a comunicação não pode contradizer a finalidade e o funcionamento do programa.
Submeta a estrutura para validação, especialmente onde houver potencial sensibilidade interpretativa. A validação não deve ser tratada como formalidade: é parte do desenho do controle.
Uma validação eficaz normalmente envolve:
Quando esse passo é ignorado ou feito de forma genérica, o risco tende a aumentar: a empresa pode estar implementando benefício de um jeito que, tecnicamente, gera maior sensibilidade.
Registros de concessão, políticas vigentes, extratos e relatórios internos formam uma trilha de auditoria. Em revisões futuras, isso economiza tempo e reduz retrabalho.
Para consolidar evidências, algumas empresas criam rotinas de controle, como:
Esse cuidado evita a situação em que “o programa existe”, mas a empresa não consegue demonstrar como ele foi concedido em determinado período.
Gestores são “pontos de contato” do programa. Treinamentos curtos (mas objetivos) ajudam a evitar exceções informais, que costumam ser o início de inconsistências.
Os treinamentos devem cobrir, pelo menos:
Além disso, convém incluir rotinas de atualização para quando houver mudanças no pacote: comunicação unificada e treinamento rápido evitam que versões antigas persistam no comportamento dos gestores.
Embora a governança seja essencial para conformidade, existe um fator igualmente relevante: a forma como o colaborador percebe e interpreta o pacote. Isso é parte do “valor total” do emprego. Quando benefícios são estruturados como parte de uma estratégia coerente de total rewards, a empresa obtém ganhos que vão além de custo e risco.
Por exemplo, um programa de alimentação e transporte com regras claras pode ser percebido como apoio ao dia a dia e como elemento que reduz incerteza. Já um programa de saúde bem comunicado — com explicação de cobertura, canais de atendimento e critérios de elegibilidade — reduz frustração e melhora experiência. Previdência complementar, quando bem desenhada, pode contribuir para estabilidade financeira futura e aumentar sentimento de cuidado organizacional.
Por outro lado, quando benefícios são implementados de forma fragmentada, sem padronização e com regras difíceis de entender, o colaborador pode interpretar que está “trocando” salário por condições vagas, ou que o benefício depende de “favores” e arbitrariedade. Isso impacta clima, aumenta questionamentos e pode até gerar distorções na cultura de remuneração, onde gestores acham que podem “negociar benefícios” à margem da política.
Assim, tratar Salário Indireto como projeto de remuneração significa também desenhar:
Essa abordagem previne que o benefício, apesar de bem-intencionado, se transforme em fonte de conflitos e ruído organizacional.
Em revisões de programas de benefícios, algumas armadilhas aparecem com frequência. Ao antecipá-las, o RH pode reduzir retrabalho e melhorar a qualidade da governança. Abaixo estão padrões comuns (sem esgotar o tema) que merecem atenção:
Essas armadilhas são “evitáveis” com processos e padrões. O desafio é que, em empresas em crescimento, a governança costuma ficar para trás. É nesse momento que o Salário Indireto precisa ser tratado como projeto: definir papéis, responsabilidades, rotinas e controles antes que a complexidade operacional ultrapasse a capacidade de gestão.
Para tornar o conceito mais tangível, vale discutir cenários típicos. A seguir, exemplos genéricos ilustram como a lógica de finalidade, forma e prova costuma ser aplicada no desenho e na revisão. Esses exemplos não substituem análise jurídica, mas ajudam a entender o raciocínio de governança.
Cenário A: Auxílio com reembolso condicionado
Uma empresa oferece alimentação por meio de benefício com regras de utilização (por exemplo, vinculadas ao ambiente de trabalho ou com padrão de comprovação quando necessário). A política determina elegibilidade, período de validade e eventos que suspendem ou cancelam o benefício. Em auditoria, a empresa consegue apresentar a política vigente, registros de adesão e relatórios de uso/creditamento. Nesse cenário, a finalidade de custeio tende a ficar mais clara e a prova fica estruturada.
Cenário B: Valor mensal creditado como “auxílio” sem delimitação de finalidade
Outra empresa paga mensalmente um valor rotulado como “auxílio”, mas concede de forma automática e irrestrita, inclusive sem condicionantes de uso ou eventos que normalmente alterariam a elegibilidade. O benefício é creditado em espécie (ou de forma sem controle de aplicação) e não há política detalhada ou registros. Aqui, a leitura de que o item se comporta como complementação salarial tende a ser mais sensível, porque a forma e a governança não sustentam claramente a finalidade.
Cenário C: Plano de saúde com regra e elegibilidade por cargo
Uma empresa oferece plano de saúde para determinados cargos elegíveis, com critérios objetivos (por exemplo, regime de trabalho, nível hierárquico ou regras contratuais). A política descreve critérios e descreve suspensão ou alteração por eventos. Os registros de elegibilidade e alterações são mantidos. A comunicação explica cobertura e limites. Com isso, a empresa consegue sustentar a ideia de benefício como programa de saúde, com governança e prova.
Cenário D: Benefício expandido por negociações informais
Em uma unidade, gestores passaram a “adicionar” benefícios a colaboradores específicos com base em acordos informais, sem ajustar a política e sem registrar exceções com justificativa e prazo. Com o tempo, o volume de exceções vira regra. Nesse tipo de cenário, a empresa pode ter dificuldade de demonstrar consistência e pode aumentar risco de interpretação. A solução geralmente passa por transformar exceções relevantes em política (se forem legítimas e estratégicas) ou por encerrá-las e alinhar o desenho.
Esses cenários mostram como a governança reduz ambiguidades. Quando finalidade, forma e prova caminham juntas, o Salário Indireto se torna uma ferramenta de remuneração total com maior robustez.
Embora o foco de conformidade seja essencial, a empresa também deve medir eficácia. Caso contrário, benefícios podem se tornar custo sem retorno. A mensuração não precisa ser complexa; pode começar com indicadores simples e evoluir.
Alguns indicadores úteis:
Quando a empresa monitora esses indicadores, ela consegue otimizar o pacote: eliminar itens com baixa adesão e alto custo, reforçar itens que melhoram experiência e ajusta governança onde surgem dúvidas frequentes.
Em empresas maduras, o Salário Indireto não é “apenas do RH”. Ele envolve uma cadeia de decisões e execução. Por isso, é útil definir papéis e responsabilidades (RACI, por exemplo), incluindo:
Essa definição de papéis reduz falhas. Sem governança clara, os benefícios podem evoluir por “decisão operacional” e não por projeto de remuneração.
Pacotes de benefícios raramente são estáticos. Fornecedores mudam, contratos são renegociados, a empresa passa por reorganizações e os colaboradores têm novas necessidades. Logo, o tema de transição precisa ser tratado como parte da governança do Salário Indireto.
Ao planejar mudanças, a empresa deve cuidar de:
Uma mudança mal gerida pode gerar dúvidas, reclamações e também evidências inconsistentes. Por isso, projetos de alteração de benefícios devem seguir o mesmo rigor de outros projetos corporativos: definição de escopo, cronograma, responsáveis e checklist de conformidade.
Não necessariamente. Salário Indireto é uma expressão usada para descrever componentes que não se materializam como pagamento em dinheiro no contracheque. Porém, “benefício” por si só não define automaticamente a natureza. O enquadramento depende da forma, finalidade, critérios e documentação.
O ponto principal está na estrutura e nas evidências: forma de concessão, finalidade do programa, habitualidade dentro das regras, elegibilidade e critérios de controle. Uma avaliação técnica com jurídico e contábil tende a ser o caminho mais seguro.
Em geral, pode haver ajustes, mas isso deve respeitar regras aplicáveis, contratos, regulamentos internos, acordos coletivos quando existirem e a governança do programa. Mudanças sem análise podem aumentar risco interpretativo e gerar conflitos.
Normalmente RH, Controladoria/Contabilidade e Jurídico/Compliance. Em empresas com forte maturidade, a área de Auditoria Interna também participa para garantir trilha de evidências e consistência entre unidades.
Além de aumentar previsibilidade e atratividade, uma estrutura bem desenhada tende a reduzir ambiguidades, facilitar auditorias, melhorar consistência na comunicação com colaboradores e diminuir retrabalho com exceções informais.
Não. O pacote deve refletir a realidade operacional, a cultura e as exigências específicas do setor, sempre sob conformidade. O que funciona em um contexto pode exigir ajustes significativos em outro.
Podem mudar o nível de sensibilidade, porque o enquadramento tende a depender do desenho, das regras de elegibilidade e de como o programa foi estruturado e comprovado. A ampliação para dependentes não é, por si só, fator determinante; o determinante costuma ser a finalidade, a forma de concessão, o controle e a documentação.
Se o benefício é temporário, a política deve refletir isso com clareza: período, condições e critérios de encerramento. Também é importante manter evidências do que era aplicável em cada fase. Ao final, é recomendável avaliar se o item deve ser incorporado ao pacote permanente ou se deve ser encerrado com base em análise de custo e governança.
Negociações individuais podem existir, mas exigem controle. Uma prática recomendada é transformar negociações recorrentes em exceções formalizadas com critérios, prazos e aprovação (governança). Se a exceção vira padrão, ela precisa ser revisada para virar política ou ser retirada, evitando que o programa se torne uma soma de acordos informais.
Sim, muitos benefícios têm impacto imediato por serem custos recorrentes e por compromissos com fornecedores ou operadoras. Por outro lado, benefícios podem reduzir custos indiretos de rotatividade e melhorar produtividade. Por isso, a avaliação deve considerar custo direto e impactos indiretos, com dados e acompanhamento.
Ao pensar em Salário Indireto, o erro mais comum é tratá-lo como simples “extras”. Na prática, ele deve ser encarado como projeto de remuneração total: com finalidade clara, critérios de concessão, governança e evidências. Assim, a empresa melhora o desenho do valor percebido pelo trabalhador e ganha robustez na condução do custo de pessoal.
Se o seu objetivo é revisar o pacote atual, comece pelo inventário, prossiga com classificação por finalidade e finalize com validação técnica. Esse método transforma a política de benefícios em instrumento de gestão — e não em fonte de incerteza.
Além disso, quando a empresa dá maturidade ao pacote (incluindo comunicação consistente, controle de elegibilidade e gestão de exceções), ela reduz conflitos, melhora experiência do colaborador e cria base para decisões futuras com menos improviso. O Salário Indireto, então, deixa de ser uma discussão apenas jurídica ou contábil e passa a ser um componente estratégico do sistema de remuneração — com alinhamento entre pessoas, operação e conformidade.
Este conteúdo tem finalidade informativa e gerencial. Por envolver interpretação normativa e riscos trabalhistas/contábeis que variam conforme o caso concreto, recomenda-se validação profissional específica para a situação da sua empresa.
Como boas práticas, vale manter: políticas atualizadas e arquivadas por período, trilha de evidências de concessão, comunicação alinhada com a finalidade do programa e rotinas de monitoramento de exceções. Com isso, o pacote deixa de depender de “interpretação solta” e passa a ser um programa administrável, auditável e coerente com a estratégia de remuneração total.



Este guia explica o que é Salario Indireto e por que ele influencia a remuneração total. Em seguida, apresenta uma visão objetiva sobre como benefícios e contribuições complementam o salário base, seus efeitos no planejamento financeiro das empresas e na percepção de valor pelos trabalhadores. O conteúdo organiza conceitos, critérios de aplicação e respostas às dúvidas mais comuns.
Questa guida analizza in modo oggettivo il Salario Indireto, distinguendolo dalle componenti monetarie tradizionali e chiarendo come impatta le tutele dei lavoratori e le scelte di gestione. Il contesto definisce cosa rientra nei benefit, quali regole governano l’impostazione delle misure e quali criteri usare per valutare convenienza e sostenibilità.
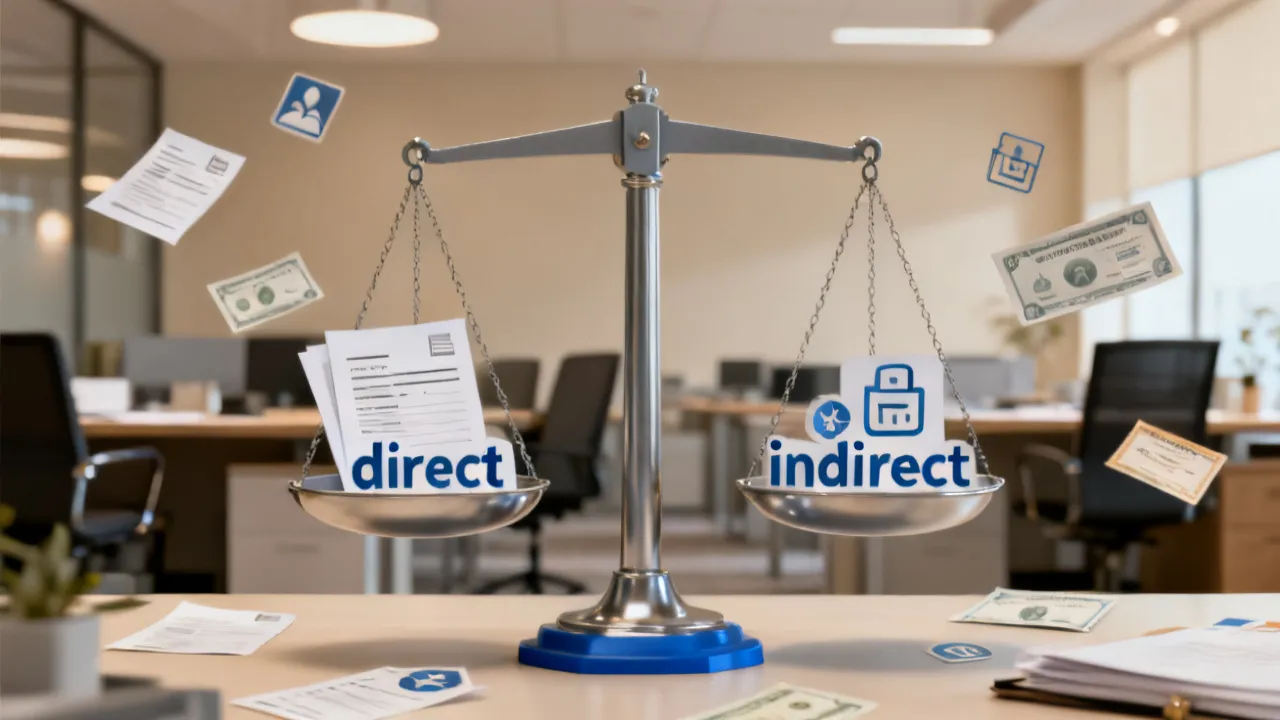
Este guia explica o que é Salário Indireto e como ele altera a remuneração total no dia a dia das empresas. Em seguida, apresenta de forma objetiva o papel dos benefícios além do salário base, a diferença para remuneração direta e os impactos na retenção, na gestão de custos e no compliance trabalhista.
O salário indireto reúne benefícios e vantagens que complementam o rendimento, influenciando diretamente o custo do empregador e a satisfação do trabalhador. Este guia define o conceito de forma objetiva, explica impactos em orçamento e políticas de remuneração e apresenta orientações para interpretação e implementação. Ao final, você encontra requisitos e condições, além de respostas às dúvidas mais comuns.
Este guia explica o que é Salário Indireto e como ele se traduz em benefícios além do salário base. Você encontrará uma visão objetiva do tema, com contexto sobre composição da remuneração, impacto na motivação e critérios de gestão. A leitura organiza conceitos, apresenta condições e requisitos e responde dúvidas frequentes para apoiar decisões mais consistentes.
Este guia explica o que é salário indireto e como ele impacta remuneração, retenção e conformidade nas organizações. De forma objetiva, descreve o papel de benefícios como componentes não salariais, as diferenças em relação ao salário direto e os principais critérios para implementação responsável. O conteúdo também orienta decisões práticas e responde às dúvidas mais comuns.

